Domain atemgas.de kaufen?
Wir ziehen mit dem Projekt
atemgas.de um.
Sind Sie am Kauf der Domain
atemgas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain atemgas.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
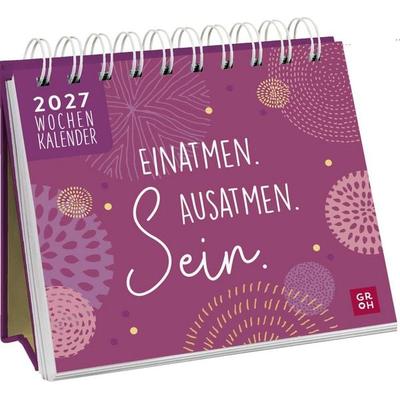
Mini-Wochenkalender 2027: Einatmen. Ausatmen. Sein.Tischkalender 2027 Mit 53 Inspirationen Für Mehr Achtsamkeit Im Alltag Der Kleine Achtsamkeits-kalender Begleitet Dich Liebevoll Durchs Jahr 2027. Auf Den 53 Wochenblättern Findest Du Stimmungsvolle Fotos Und Designs, Die Ruhe Und Gemütlichkeit...10,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scharnowski, Julia: Einatmen. Ausatmen. Mutter sein.Einatmen. Ausatmen. Mutter sein. , ¿ Nachhaltige und schnelle Lösungen, um das Stresslevel im Familienalltag zu senken ¿ In 30 Tagen entspannter: Die besten Strategien, Übungen und Rituale zum Runterkommen Im Familienchaos Ruhe bewahren Machen wir uns nichts vor: Der Familienalltag ist stressig. Manchmal ist es das Verhalten des Kindes, das Eltern den letzten Nerv raubt, manchmal sind es Konflikte, der Job oder der tägliche Haushalt - und oft ist es einfach der Stress im eigenen Kopf. Wie es gelingt, die Herausforderungen im hektischen Familienleben zu meistern, die innere Kritikerin im Zaum zu halten, sich Auszeiten zu verschaffen und Stress abzubauen , zeigt Bloggerin und Eltern- Coach Julia Scharnowski in ihrem Ratgeber. Zusätzlich liefert sie wertvolle Impulse, um in 30 Tagen runterzukommen: von Atemübungen über kleine Meditationen bis hin zu liebevollen Selbstfürsorge-Ritualen. Aus dem Inhalt: Stress im familiären Miteinander Typische Stresssituationen im Tagesablauf Zeitmanagement, Aufgaben und Prioritäten Gut gewappnet für unangenehme Gefühle In 30 Tagen zu mehr Entspannung , Sport-Nockenwellen > Chiptuning & Motortuning , Erscheinungsjahr: 20210903, Produktform: Kartoniert, Autoren: Scharnowski, Julia, Seitenzahl/Blattzahl: 216, Keyword: Erschöpfte Mutter; mental load; geschlauchte Mutter; Kraft tanken; Stresslevel senken; Freiräume; Alltags-Chaos; Auszeit; überfordert; Mama-Ratgeber; Alltag mit Kind; Rituale; Love yourself, Fachschema: Paar (Partner)~Partnerschaft (zwischenmenschlich)~Hilfe / Lebenshilfe~Lebenshilfe~Beziehung (psychologisch, sozial), Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Ratgeber: Familie und Partnerschaft, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Humboldt Verlag, Verlag: Humboldt Verlag, Verlag: humboldt Verlag, Länge: 216, Breite: 147, Höhe: 20, Gewicht: 491, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265415819,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tischkalender 2027 quer: Einatmen. Ausatmen. Sein.Tischkalender 2027 Für Mehr Achtsamkeit Nimm Dir Zeit Zum Durchatmen Im Hier Und Jetzt! Mit Dem Wochenplaner Für Dein Büro Oder Homeoffice Holst Du Dir Ruhe Und Gelassenheit In Deinen Arbeitsalltag. Inspirierende Sprüche Und Zitate, Dekorativ In...12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Saloos Einatmen & Ausatmen 10 mlÄtherisches Öl - mehrkomponentig, Duft: Lavendel, Zitronengras, Eucalyptus und Minze, für Badezimmer, Aromalampen, Aroma-Diffusor, Infrarotsaunen, zur Massage, Volumen: 10 ml Das ätherische Öl Saloos Einatmen & Ausatmen fördert die freie Atmung und erfrischt den Geist. Die sorgfältig ausgewählten Inhaltsstoffe, darunter Eukalyptus und Minze, sind für ihre wohltuende Wi5,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
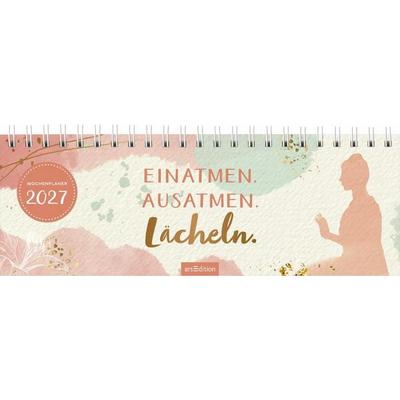
Tischkalender Einatmen. Ausatmen. Lächeln. 2027Dein Wochenkalender Zum Aufstellen Für Mehr Achtsame Momente In 2027 Bewusst Im Hier Und Jetzt Verweilen Und Körper Und Geist Etwas Gutes Tun. Dieser Wochenplaner Schenkt Innere Stärke, Balance Sowie Entspannung Für Jeden Tag. Die Inspirierenden...14,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mini-Wochenkalender 2027: Einatmen. Ausatmen. Sein.Tischkalender 2027 Mit 53 Inspirationen Für Mehr Achtsamkeit Im Alltag Der Kleine Achtsamkeits-kalender Begleitet Dich Liebevoll Durchs Jahr 2027. Auf Den 53 Wochenblättern Findest Du Stimmungsvolle Fotos Und Designs, Die Ruhe Und Gemütlichkeit...10,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scharnowski, Julia: Einatmen. Ausatmen. Mutter sein.Einatmen. Ausatmen. Mutter sein. , ¿ Nachhaltige und schnelle Lösungen, um das Stresslevel im Familienalltag zu senken ¿ In 30 Tagen entspannter: Die besten Strategien, Übungen und Rituale zum Runterkommen Im Familienchaos Ruhe bewahren Machen wir uns nichts vor: Der Familienalltag ist stressig. Manchmal ist es das Verhalten des Kindes, das Eltern den letzten Nerv raubt, manchmal sind es Konflikte, der Job oder der tägliche Haushalt - und oft ist es einfach der Stress im eigenen Kopf. Wie es gelingt, die Herausforderungen im hektischen Familienleben zu meistern, die innere Kritikerin im Zaum zu halten, sich Auszeiten zu verschaffen und Stress abzubauen , zeigt Bloggerin und Eltern- Coach Julia Scharnowski in ihrem Ratgeber. Zusätzlich liefert sie wertvolle Impulse, um in 30 Tagen runterzukommen: von Atemübungen über kleine Meditationen bis hin zu liebevollen Selbstfürsorge-Ritualen. Aus dem Inhalt: Stress im familiären Miteinander Typische Stresssituationen im Tagesablauf Zeitmanagement, Aufgaben und Prioritäten Gut gewappnet für unangenehme Gefühle In 30 Tagen zu mehr Entspannung , Sport-Nockenwellen > Chiptuning & Motortuning , Erscheinungsjahr: 20210903, Produktform: Kartoniert, Autoren: Scharnowski, Julia, Seitenzahl/Blattzahl: 216, Keyword: Erschöpfte Mutter; mental load; geschlauchte Mutter; Kraft tanken; Stresslevel senken; Freiräume; Alltags-Chaos; Auszeit; überfordert; Mama-Ratgeber; Alltag mit Kind; Rituale; Love yourself, Fachschema: Paar (Partner)~Partnerschaft (zwischenmenschlich)~Hilfe / Lebenshilfe~Lebenshilfe~Beziehung (psychologisch, sozial), Fachkategorie: Selbsthilfe und Persönlichkeitsentwicklung, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Ratgeber: Familie und Partnerschaft, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Humboldt Verlag, Verlag: Humboldt Verlag, Verlag: humboldt Verlag, Länge: 216, Breite: 147, Höhe: 20, Gewicht: 491, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 265415819,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Tischkalender 2027 quer: Einatmen. Ausatmen. Sein.Tischkalender 2027 Für Mehr Achtsamkeit Nimm Dir Zeit Zum Durchatmen Im Hier Und Jetzt! Mit Dem Wochenplaner Für Dein Büro Oder Homeoffice Holst Du Dir Ruhe Und Gelassenheit In Deinen Arbeitsalltag. Inspirierende Sprüche Und Zitate, Dekorativ In...12,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.